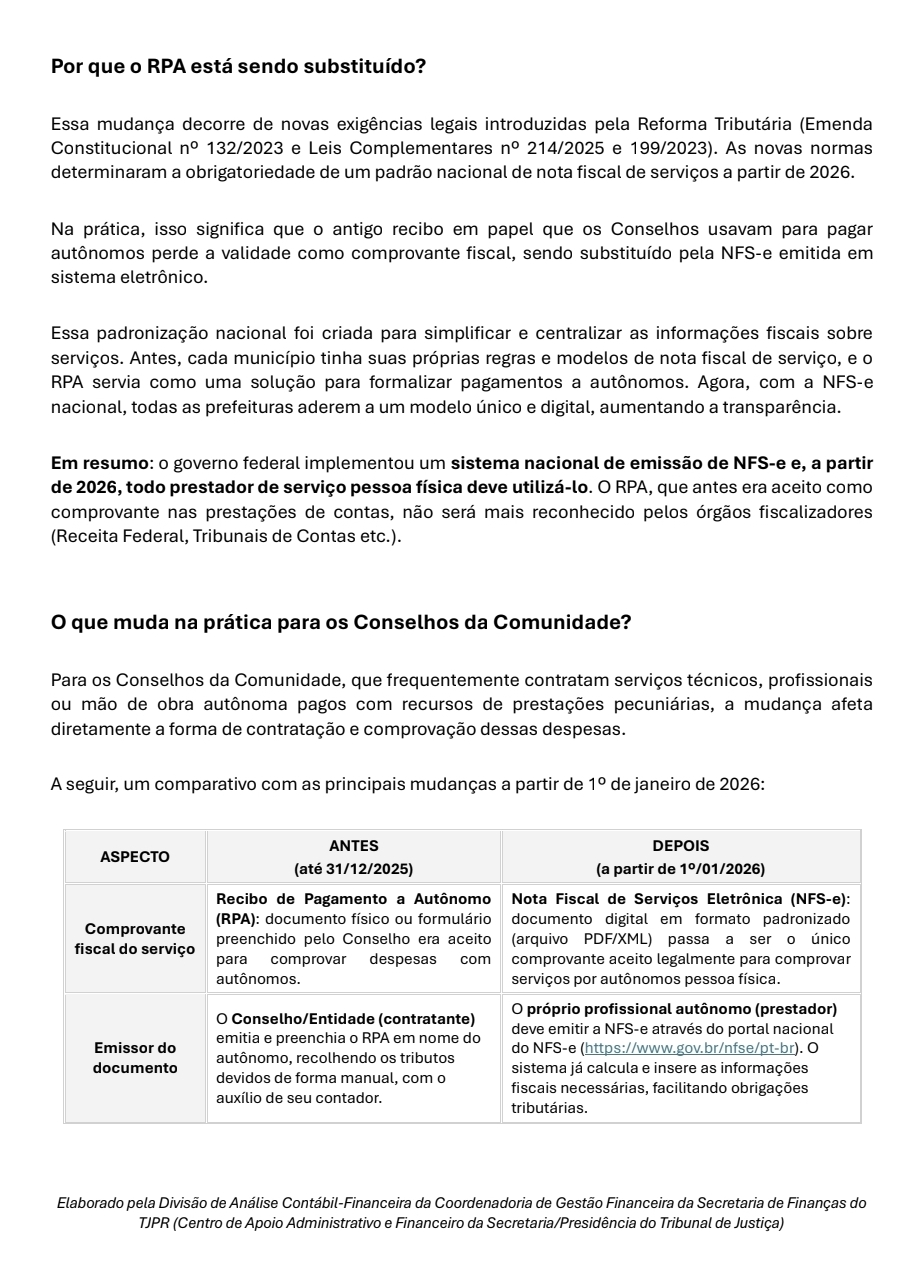
Essa mudança decorre de novas exigências legais introduzidas pela Reforma Tributária (Emenda
Constitucional nº 132/2023 e Leis Complementares nº 214/2025 e 199/2023). As novas normas
determinaram a obrigatoriedade de um padrão nacional de nota fiscal de serviços a partir de 2026.
Na prática, isso significa que o antigo recibo em papel que os Conselhos usavam para pagar
autônomos perde a validade como comprovante fiscal, sendo substituído pela NFS-e emitida em
sistema eletrônico.